Стоимость остановки котельной не равна цене ремонта. Для предприятия значимы затронутые процессы, невосстановленный выпуск, дополнительные расходы и время возвращения производства в нормальный режим. При этом недополученная выручка не равна потере прибыли: расчёт должен учитывать структуру затрат и возможность выполнить заказ позже.
Материал помогает руководителю подготовить обсуждение с производством, технической службой и финансовым специалистом. Это управленческий подход, а не бухгалтерская методика и не обещание окупаемости конкретного оборудования. Денежные значения берут из данных своего предприятия.
Какую остановку вы оцениваете?
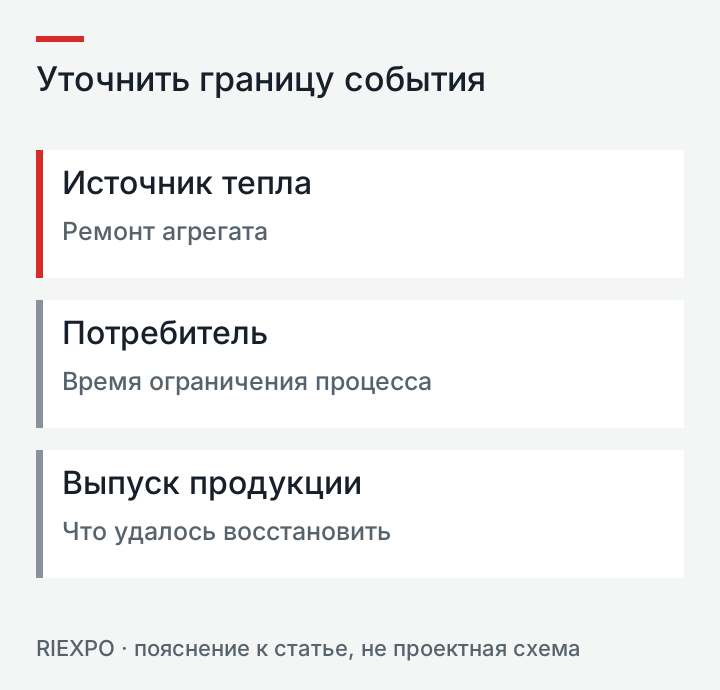
Определите границу события: котёл, система теплоснабжения, конкретная линия или несколько производств. Зафиксируйте время появления ограничения и время восстановления каждого затронутого процесса. Не считать одинаковой продолжительность ремонта агрегата и остановки выпуска продукции.
Уточните, был ли доступен утверждённый резерв и какие потребители он обеспечивал. Если часть производства продолжала работать, это должно быть видно в расчёте. Нельзя умножать выручку всего предприятия на длительность локальной неисправности без подтверждения влияния.
Разделите фактическое событие и сценарий на будущее. По факту известны документы и измерения; в сценарии часть данных остаётся предположением. Отмечайте происхождение каждой величины, чтобы следующий участник обсуждения мог проверить расчёт.
Что произошло с выпуском и заказами?
Попросите производство назвать невыпущенный объём, затронутые партии и возможность компенсировать выпуск позже. Заказ, исполненный после восстановления без потери продажи, требует другой оценки, чем окончательно утраченный объём. Дополнительная смена может иметь собственные расходы.
В статье ОВЕН об экономике котельной среди затрат обсуждаются топливо, ремонты и простои. Для своего расчёта не переносите чужие показатели и сроки окупаемости. Используйте материал как перечень направлений проверки, а не готовую финансовую модель.
Финансовый специалист определяет, какие переменные расходы не возникли из-за отсутствия выпуска и какие расходы сохранились. Иначе одна потеря может оказаться завышенной уже на первом шаге. План продаж и фактическое движение заказа тоже могут различаться.
Какие дополнительные расходы учитывать?
Соберите подтверждённые расходы, связанные именно с событием: диагностика, работы, детали, доставка и согласованное восстановление процесса. Отдельно рассмотрите документированные потери материалов или продукции. Не добавляйте к списку все текущие затраты предприятия без проверки причинной связи.
Условия договоров, компенсации и санкции оценивают соответствующие специалисты по конкретным документам. В общей статье нельзя объявить штраф неизбежным или назначить его размер. Для сценария отметьте, что соответствующая величина ещё не подтверждена.
Bosch разделяет сервис и снабжение запасными частями. В оценке события также полезно разделить покупку компонента и работы по восстановлению. Это позволяет не принять цену детали за полный бюджет устранения последствий.
Как избежать двойного учёта?
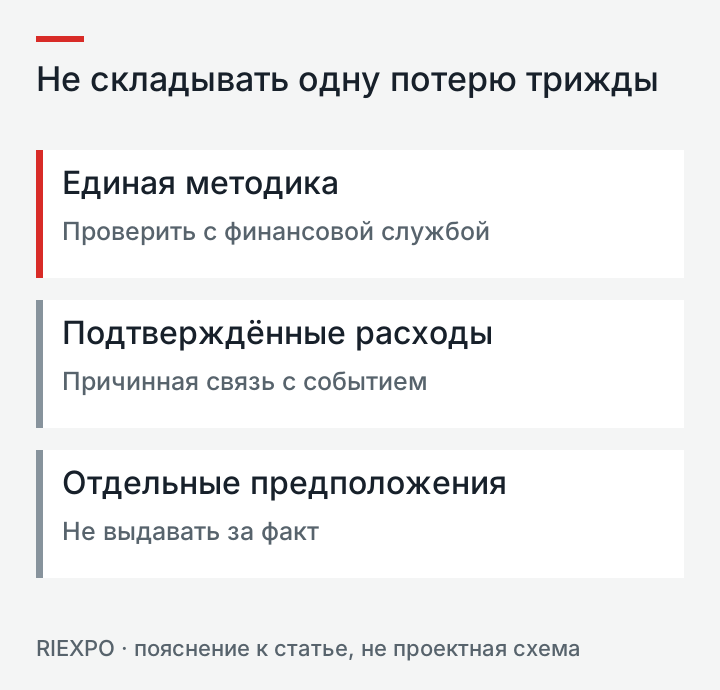
Согласуйте с финансовой службой единый подход к невыпущенной продукции. Не складывайте выручку, полную себестоимость и прибыль от одного объёма как три независимые потери. Объясните, какую экономическую величину используете и что уже включено в неё.
Каждую дополнительную статью расходов сопоставьте с документом или явно обозначенным предположением. Проверяйте, не отражена ли она в другой строке. Не объединяйте возврат в работу, обычное плановое обслуживание и модернизацию без распределения затрат.
Для будущего сценария подготовьте диапазон условий: доступен резерв, нет резерва, подтверждённая деталь есть на складе или требуется поставка. Сравнение должно сохранять одинаковые границы процесса. Разные сценарии не означают установленные вероятности отказа.
Как использовать оценку для решений?
Сравните меры не только по цене покупки, но и по тому, какое подтверждённое ограничение они снимают. Запас компонента, резерв источника и изменение организации работ решают разные задачи. Ни одна мера не гарантирует отсутствие остановок.
Попросите техническую службу объяснить применимость каждого варианта, а финансовую — проверить исходные значения. Если сведений не хватает, следующим шагом будет их сбор. Не выводите окупаемость из условной суммы простоя и рекламной вероятности аварии.
Технические вопросы рассмотрены в материале о резерве источника тепла. Состав предложения — в статье о сравнении котельного оборудования. Здесь цель другая: связать последствия остановки со своим производственным процессом.
Обсудить оборудование для условий предприятия
Есть ли единая цена часа простоя?
Нет универсальной суммы для всех предприятий. Влияние зависит от потребителей тепла, запаса времени процесса и судьбы заказов. Для решения нужны собственные сведения, а не средняя цифра из чужой статьи.
Обсудите исходные данные с инженером
Обсудить вашу задачу
Параметры оборудования можно уточнить при разговоре. Оставьте телефон или почту для ответа.